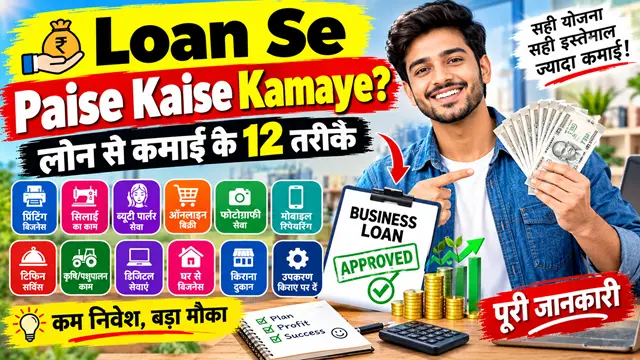
नमस्ते दोस्तों! Loan Se Paise Kaise kamaye आज के समय में बहुत से लोग अपना बिजनेस शुरू करना चाहते हैं, घर से कमाई करना चाहते हैं या अपनी आर्थिक स्थिति बेहतर बनाना चाहते हैं। लेकिन कई बार उनके पास पर्याप्त पूंजी नहीं होती। ऐसे में उनके मन में सवाल आता है कि क्या बैंक या किसी वित्तीय संस्था से लोन लेकर कमाई का काम शुरू किया जा सकता है?
इसका जवाब है—हां, सही योजना और समझदारी के साथ लोन का इस्तेमाल किसी उपयोगी बिजनेस या काम को शुरू करने के लिए किया जा सकता है। लेकिन इसके साथ जोखिम भी जुड़ा होता है। लोन लेने के बाद उसकी EMI समय पर चुकानी होती है, चाहे बिजनेस में कमाई हो या न हो। इसलिए बिना योजना के कर्ज लेना परेशानी बढ़ा सकता है।
अगर आप loan se paise kaise kamaye के बारे में जानना चाहते हैं, तो सबसे पहले यह समझना जरूरी है कि लोन अपने आप कमाई नहीं करता। कमाई उस काम से होती है जिसमें आप पैसे लगाते हैं, जैसे कोई छोटा बिजनेस, जरूरी उपकरण खरीदना या ऐसी सेवा शुरू करना जिसकी आपके क्षेत्र में मांग हो।
इस लेख में हम लोन का इस्तेमाल करके कमाई के संभावित तरीके, शुरुआती खर्च का हिसाब, बिजनेस चुनने की प्रक्रिया, EMI की योजना, जरूरी सावधानियां और धोखाधड़ी से बचने के उपाय आसान भाषा में समझेंगे।
महत्वपूर्ण नोट: यह लेख केवल educational information के लिए है। किसी भी लोन या निवेश में जोखिम होता है और कमाई की कोई गारंटी नहीं होती।
“लोन का सही इस्तेमाल वह है जो आपकी आय बढ़ाने की वास्तविक संभावना पैदा करे और जिसकी किस्त चुकाने की व्यवस्था पहले से सोची गई हो।”
लोन क्या होता है और इससे कमाई कैसे की जा सकती है?
लोन वह रकम होती है जिसे आप बैंक, वित्तीय संस्था या किसी वैध ऋणदाता से कुछ शर्तों के आधार पर उधार लेते हैं। आपको यह रकम निर्धारित समय में ब्याज और लागू शुल्क के साथ वापस करनी होती है।
उदाहरण के लिए, मान लीजिए आप एक छोटा प्रिंटिंग बिजनेस शुरू करना चाहते हैं। इसके लिए आपको प्रिंटर, कागज, कंप्यूटर और दूसरी जरूरी चीजों की आवश्यकता है। यदि आपके पास पूरी रकम नहीं है, तो आप अपनी वित्तीय स्थिति के अनुसार बिजनेस लोन के विकल्पों की जानकारी ले सकते हैं।
इसके बाद आप प्रिंटिंग की सेवा देकर ग्राहकों से भुगतान प्राप्त कर सकते हैं। उस कमाई में से बिजनेस का खर्च निकालने के बाद बची रकम का उपयोग EMI और दूसरे खर्चों के लिए किया जा सकता है।
लेकिन यहां एक महत्वपूर्ण बात है। यदि ग्राहक नहीं मिलते या बिजनेस अपेक्षा के अनुसार नहीं चलता, तो भी EMI देनी पड़ सकती है। इसलिए लोन लेने से पहले केवल संभावित कमाई नहीं, बल्कि नुकसान की संभावना भी समझनी चाहिए।
Loan Se Paise Kaise Kamaye: शुरुआत करने से पहले 5 बातें समझें
लोन लेकर कोई काम शुरू करने से पहले इन पांच बातों पर ध्यान दें।
1. कमाई का तरीका स्पष्ट होना चाहिए
आपको पता होना चाहिए कि लोन की रकम कहां खर्च होगी और उससे आय कैसे पैदा होगी। उदाहरण के लिए, सिलाई मशीन खरीदकर कपड़ों की सिलाई करना, प्रिंटर से दस्तावेज प्रिंट करना या किसी उपयोगी सेवा के लिए जरूरी उपकरण खरीदना।
केवल यह सोचकर लोन न लें कि पैसा मिलने के बाद कोई न कोई काम मिल ही जाएगा।
2. बिजनेस की मांग जांचें
जिस काम को शुरू करना चाहते हैं, उसकी मांग अपने आसपास समझें। संभावित ग्राहकों से बात करें, स्थानीय कीमतों की जानकारी लें और देखें कि लोग पहले से किस तरह की सेवाएं इस्तेमाल कर रहे हैं।
यदि संभव हो, तो पहले छोटे स्तर पर काम का परीक्षण करें। इससे बड़े खर्च से पहले कुछ जानकारी मिल सकती है।
3. EMI की व्यवस्था बनाएं
EMI का भुगतान बिजनेस की कमाई पर ही निर्भर नहीं होना चाहिए, खासकर शुरुआत के महीनों में। यदि बिजनेस में देरी से कमाई शुरू होती है, तो आपके पास किस्त चुकाने का वैकल्पिक साधन होना चाहिए।
4. ब्याज और सभी शुल्क समझें
लोन की केवल मासिक किस्त देखकर फैसला न करें। ब्याज दर, प्रोसेसिंग फीस, अन्य लागू शुल्क, भुगतान की अवधि और समय से पहले भुगतान करने की शर्तें भी पढ़ें।
5. जोखिम को सीमित रखें
शुरुआत में उतना ही कर्ज लेने पर विचार करें जिसकी किस्त आपकी वित्तीय स्थिति के अनुकूल हो। घर के जरूरी खर्च, बच्चों की पढ़ाई, भोजन और आपातकालीन जरूरतों के पैसे को जोखिम में डालना उचित नहीं है।
1. लोन लेकर प्रिंटिंग बिजनेस शुरू करें
यदि आपके आसपास स्कूल, कॉलेज, कोचिंग सेंटर, सरकारी कार्यालय या छोटे दुकानदार हैं, तो प्रिंटिंग की सेवा शुरू करने का अवसर हो सकता है।
इस काम में दस्तावेजों का प्रिंट, स्कूल नोट्स, रिज्यूमे, प्रोजेक्ट रिपोर्ट, ऑनलाइन आवेदन की कॉपी और दूसरी सामान्य प्रिंटिंग सेवाएं शामिल हो सकती हैं।
आपको प्रिंटर, कागज, इंक या टोनर और फाइल संभालने के लिए मोबाइल या कंप्यूटर की आवश्यकता हो सकती है। यदि आपके पास पहले से कुछ उपकरण हैं, तो शुरुआती खर्च कम हो सकता है।
शुरुआत कैसे करें?
सबसे पहले अपने क्षेत्र में यह पता करें कि लोग किस प्रकार की प्रिंटिंग करवाते हैं। कुछ स्थानीय दुकानों की कीमतें देखें और संभावित ग्राहकों से बात करें। इसके बाद जरूरी उपकरणों की सूची बनाएं।
यदि मशीन खरीदने के लिए रकम कम पड़ रही है, तो उपलब्ध वित्तीय विकल्पों की तुलना कर सकते हैं। लेकिन लोन लेने से पहले यह जरूर देखें कि अनुमानित ऑर्डर से मिलने वाली आय में से कागज, इंक, बिजली, रखरखाव और अन्य खर्च निकालने के बाद कितना पैसा बच सकता है।
शुरुआत में महंगी मशीन खरीदने के बजाय जरूरी कामों के अनुकूल उपकरण चुनना बेहतर हो सकता है।
2. सिलाई का काम शुरू करने के लिए लोन का इस्तेमाल करें
सिलाई का काम उन लोगों के लिए एक विकल्प हो सकता है जिन्हें कपड़े सिलने, अल्टर करने या डिजाइन करने का अनुभव है। यदि आपके क्षेत्र में कपड़ों की मरम्मत, ब्लाउज सिलाई, स्कूल यूनिफॉर्म या दूसरे कपड़ों की मांग है, तो आप घर से भी शुरुआत कर सकते हैं।
इस काम में सिलाई मशीन, जरूरी औजार, धागे, कैंची और काम करने की जगह की जरूरत पड़ सकती है। काम बढ़ने पर अतिरिक्त मशीन या सहायक की जरूरत भी हो सकती है।
लोन लेने से पहले यह समझें कि आपके पास पहले से कौन-से उपकरण हैं और वास्तव में किन चीजों पर खर्च करना जरूरी है।
कमाई बढ़ाने के तरीके:
- कपड़ों की मरम्मत और फिटिंग की सेवा दें।
- स्थानीय दुकानों से संपर्क करें।
- स्कूल यूनिफॉर्म की सिलाई के संभावित ऑर्डर तलाशें।
- समय पर काम पूरा करें।
- ग्राहक की पसंद और नाप का रिकॉर्ड सुरक्षित रखें।
इस बिजनेस में कमाई आपके कौशल, काम की गुणवत्ता, स्थानीय मांग और ऑर्डर की संख्या पर निर्भर करेगी। केवल मशीन खरीदने से नियमित ग्राहक मिलने की गारंटी नहीं होती।
3. ब्यूटी पार्लर या घरेलू ब्यूटी सर्विस शुरू करें
यदि आपको ब्यूटी सेवाओं का प्रशिक्षण या अनुभव है, तो आप घर से छोटा ब्यूटी पार्लर शुरू करने या ग्राहकों को उनके घर पर सेवा देने के विकल्प पर विचार कर सकते हैं।
इसमें जरूरी उपकरण, स्वच्छता से जुड़ी सामग्री, बैठने की व्यवस्था और कुछ अन्य सामान पर खर्च हो सकता है। हालांकि, आपको पहले अपनी सेवाओं की सूची और संभावित ग्राहकों की जरूरत समझनी चाहिए।
शुरुआत में उन्हीं सेवाओं पर ध्यान दें जिन्हें आप सुरक्षित और सही तरीके से प्रदान कर सकते हैं। बिना प्रशिक्षण के ऐसी सेवाएं न दें जिनसे ग्राहक को नुकसान पहुंच सकता है।
यदि आप इस काम के लिए लोन लेना चाहते हैं, तो उपकरणों और जरूरी सामग्री की वास्तविक लागत का अनुमान बनाएं। किराया, बिजली, सामग्री की दोबारा खरीद और अन्य नियमित खर्च भी जोड़ें।
कमाई का अनुमान लगाने के लिए यह देखें कि एक ग्राहक से कितनी आय होती है और सेवा देने में कितनी सामग्री व समय लगता है।
4. ऑनलाइन सामान बेचने का बिजनेस शुरू करें
ऑनलाइन सामान बेचने के लिए हमेशा बड़ा गोदाम या बहुत बड़ी दुकान जरूरी नहीं होती। आप अपनी क्षमता और बजट के अनुसार छोटे स्तर पर उत्पादों की बिक्री शुरू कर सकते हैं।
उदाहरण के लिए, कपड़े, घर में इस्तेमाल होने वाली उपयोगी वस्तुएं, स्टेशनरी या हस्तनिर्मित सामान बेचा जा सकता है। सही उत्पाद का चुनाव आपके ग्राहकों, प्रतिस्पर्धा, खरीद लागत और डिलीवरी के खर्च पर निर्भर करेगा।
लोन की रकम कहां इस्तेमाल हो सकती है?
- शुरुआती स्टॉक खरीदने में।
- पैकिंग सामग्री में।
- उत्पादों की फोटो और सूची तैयार करने में।
- जरूरी उपकरण खरीदने में।
- ऑर्डर भेजने और संभालने की व्यवस्था में।
लेकिन शुरुआत में बड़ी मात्रा में सामान खरीदने से बचें। पहले कम मात्रा में उत्पादों की मांग जांचना बेहतर हो सकता है।
ऑनलाइन बिक्री में रिटर्न, खराब उत्पाद, डिलीवरी शुल्क, प्लेटफॉर्म फीस और ग्राहक की शिकायतों के कारण भी खर्च हो सकता है। इसलिए बिक्री की पूरी रकम को मुनाफा न समझें।
5. मोबाइल रिपेयरिंग या इलेक्ट्रॉनिक सर्विस का काम
यदि आपको मोबाइल रिपेयरिंग या इलेक्ट्रॉनिक उपकरणों की मरम्मत का कौशल आता है, तो आप जरूरी औजार और उपकरण लेकर छोटी सर्विस शुरू करने पर विचार कर सकते हैं।
इस काम में तकनीकी ज्ञान महत्वपूर्ण है। बिना प्रशिक्षण के महंगे या संवेदनशील उपकरणों की मरम्मत करने से ग्राहक का नुकसान हो सकता है।
आप शुरुआत में सामान्य और अपने कौशल के अनुकूल सेवाएं दे सकते हैं। ग्राहक का उपकरण लेते समय उसकी स्थिति और समस्या दर्ज करना भी उपयोगी रहता है।
लोन लेने से पहले उपकरणों की सूची बनाएं और देखें कि कौन-से औजार जरूरी हैं। शुरुआत में केवल उन चीजों पर खर्च करें जिनका आपके काम में वास्तविक उपयोग होगा।
इसके अलावा दुकान का किराया, स्पेयर पार्ट्स, बिजली और ग्राहक सेवा जैसे खर्चों का हिसाब भी रखें।
6. किराना या रोजमर्रा की जरूरतों की छोटी दुकान
यदि आपके क्षेत्र में रोजमर्रा के सामान की मांग है और आसपास पर्याप्त प्रतिस्पर्धा नहीं है, तो छोटी किराना दुकान शुरू करने का विकल्प देख सकते हैं।
इसमें शुरुआती स्टॉक, रैक, तौलने के उपकरण, दुकान की व्यवस्था और दूसरे खर्च शामिल हो सकते हैं।
लेकिन किराना बिजनेस में कई बार सामान की बिक्री से मिलने वाला मार्जिन सीमित होता है। कुछ सामान लंबे समय तक न बिकने, खराब होने या कीमत बदलने के कारण नुकसान भी हो सकता है।
इसलिए शुरुआत में बहुत बड़ा स्टॉक खरीदने के बजाय आसपास के ग्राहकों की जरूरत के अनुसार सामान रखें।
यदि आप दुकान के लिए लोन लेते हैं, तो यह अनुमान लगाएं कि हर महीने कितनी बिक्री जरूरी होगी, नियमित खर्च कितने होंगे और EMI के लिए कितनी रकम बचनी चाहिए।
दुकान शुरू करने से पहले स्थानीय नियमों और आवश्यक पंजीकरण की जानकारी भी प्राप्त करें।
7. ऑनलाइन काम के लिए कंप्यूटर या लैपटॉप खरीदें
यदि आप पहले से टाइपिंग, ग्राफिक डिजाइन, वीडियो एडिटिंग, अकाउंटिंग या दूसरी डिजिटल सेवाओं का कौशल रखते हैं, तो कंप्यूटर या लैपटॉप आपकी कमाई में मदद कर सकता है।
लेकिन केवल उपकरण खरीदने से ऑनलाइन काम मिलना निश्चित नहीं होता। आपके पास उपयोगी कौशल, काम के नमूने और ग्राहकों तक पहुंचने की योजना होनी चाहिए।
उदाहरण के लिए, आप स्थानीय दुकानों के लिए पोस्टर बना सकते हैं, छोटे व्यवसायों के लिए दस्तावेज तैयार कर सकते हैं या वीडियो एडिटिंग की सेवा दे सकते हैं।
लोन लेने से पहले देखें कि आपके वर्तमान मोबाइल या कंप्यूटर से काम शुरू हो सकता है या नहीं। यदि हां, तो पहले कुछ छोटे प्रोजेक्ट लेकर अपने कौशल और मांग का परीक्षण करें।
यदि नया उपकरण वास्तव में जरूरी है, तो उसकी कीमत, वारंटी, मरम्मत और सॉफ्टवेयर खर्च का हिसाब बनाएं।
8. टिफिन सर्विस या घर से भोजन का काम
यदि आपको खाना बनाना पसंद है और आपके आसपास विद्यार्थियों, नौकरी करने वाले लोगों या छोटे कार्यालयों की मांग है, तो टिफिन सर्विस एक संभावित बिजनेस हो सकता है।
इस काम में रसोई के उपकरण, बर्तन, पैकिंग सामग्री, सामग्री खरीदने और भोजन पहुंचाने का खर्च शामिल हो सकता है।
शुरुआत में कम ग्राहकों के साथ काम करके देखें कि भोजन तैयार करने में कितना समय लगता है और प्रति टिफिन वास्तविक लागत कितनी आती है।
खर्च की गणना में केवल कच्चे सामान को शामिल न करें। गैस, बिजली, पैकिंग, डिलीवरी और भोजन तैयार करने में लगने वाले समय का मूल्य भी समझें।
यदि आप व्यवसाय के लिए लोन लेते हैं, तो मांग का परीक्षण किए बिना बड़ी रसोई या महंगे उपकरणों पर खर्च करने से बचें।
भोजन की स्वच्छता, उचित भंडारण और लागू स्थानीय नियमों का पालन करना भी जरूरी है।
9. किराए पर देने के लिए उपकरण खरीदना
कुछ उपकरणों की स्थानीय स्तर पर अस्थायी मांग हो सकती है। उदाहरण के लिए, कार्यक्रमों के लिए कुछ प्रकार के उपकरण, निर्माण कार्य में इस्तेमाल होने वाले उपकरण या अन्य उपयोगी मशीनें।
इस तरह का काम शुरू करने से पहले अपने क्षेत्र में वास्तविक मांग और प्रतिस्पर्धा का पता लगाएं। यह भी जांचें कि उपकरणों को सुरक्षित तरीके से रखने और ग्राहकों तक पहुंचाने की व्यवस्था है या नहीं।
लोन लेकर उपकरण खरीदना तभी समझदारी हो सकती है जब संभावित किराया, रखरखाव और अन्य खर्चों को समझकर योजना बनाई गई हो।
आपको इन बातों पर ध्यान देना चाहिए:
- उपकरण की खरीद लागत।
- मांग कितनी नियमित है।
- मरम्मत और रखरखाव का खर्च।
- उपकरण के खराब होने या खोने का जोखिम।
- ग्राहक से सुरक्षा राशि लेने की उचित व्यवस्था।
- उपकरण की उपयोगी अवधि और दोबारा बेचने की संभावित कीमत।
यह भी ध्यान रखें कि उपकरण हर समय किराए पर नहीं जाएगा। खाली रहने वाले दिनों में भी लोन की EMI जारी रह सकती है।
10. फोटोग्राफी या वीडियो एडिटिंग का काम
यदि आपको फोटोग्राफी, वीडियो एडिटिंग या सोशल मीडिया कंटेंट तैयार करने का अनुभव है, तो आप इस क्षेत्र में सेवा देने पर विचार कर सकते हैं।
शुरुआत में मोबाइल से भी कुछ प्रकार की सेवाएं दी जा सकती हैं। इसलिए महंगा कैमरा खरीदने से पहले यह तय करें कि आपके काम के लिए वास्तव में कौन-सा उपकरण जरूरी है।
आप छोटे व्यवसायों के लिए उत्पादों की फोटो, सोशल मीडिया वीडियो, सामान्य एडिटिंग या स्थानीय कार्यक्रमों के लिए कंटेंट बनाने की सेवा दे सकते हैं।
लोन लेकर कैमरा, लेंस या कंप्यूटर खरीदने से पहले संभावित ग्राहकों से बातचीत करें और कुछ काम के नमूने तैयार करें। उपकरण की खरीद के साथ यात्रा, सॉफ्टवेयर, स्टोरेज और रखरखाव का खर्च भी जोड़ें।
इस क्षेत्र में आय आपके कौशल, काम की गुणवत्ता, ग्राहक और ऑर्डर की नियमितता पर निर्भर करेगी।
11. कृषि या पशुपालन से जुड़ा काम
ग्रामीण क्षेत्रों में कुछ लोगों के लिए कृषि से जुड़े उपकरण, डेयरी या छोटे पशुपालन व्यवसाय आय का साधन बन सकते हैं। लेकिन इन गतिविधियों में खर्च और जोखिम दोनों हो सकते हैं।
उदाहरण के लिए, डेयरी के काम में पशु की खरीद के अलावा चारा, पशु चिकित्सा, देखभाल, पानी, जगह और परिवहन का खर्च भी शामिल होता है।
इसी तरह कृषि उपकरण खरीदने से पहले यह देखना जरूरी है कि उनका इस्तेमाल कितनी बार होगा और उनसे कितनी बचत या अतिरिक्त आय हो सकती है।
लोन लेने से पहले स्थानीय कृषि या पशुपालन विशेषज्ञ से सलाह लें। अपने क्षेत्र की परिस्थितियों, मौसम, चारे की उपलब्धता, बाजार और जरूरी अनुमतियों को समझें।
केवल अनुमानित बिक्री के आधार पर लोन न लें। बीमारी, उत्पादन में कमी या बाजार की कीमत गिरने जैसी परिस्थितियों के लिए भी योजना बनाएं।
12. पहले से चल रहे छोटे बिजनेस का विस्तार
कई बार बिल्कुल नया बिजनेस शुरू करने की तुलना में पहले से चल रहे छोटे काम को बेहतर बनाना अधिक व्यावहारिक हो सकता है।
यदि आपके पास पहले से सिलाई, प्रिंटिंग, स्टेशनरी, टिफिन या दूसरी सेवा का काम है और नियमित ग्राहक भी हैं, तो आप यह देख सकते हैं कि अतिरिक्त उपकरण या स्टॉक से वास्तव में कितना फायदा हो सकता है।
उदाहरण के लिए, यदि आपके पास प्रिंटर है और ग्राहकों की मांग बढ़ रही है, तो दूसरा प्रिंटर खरीदने या स्कैनिंग की सुविधा जोड़ने से पहले मौजूदा मशीन के इस्तेमाल का रिकॉर्ड देखें।
क्या सभी ऑर्डर समय पर पूरे हो रहे हैं? क्या अतिरिक्त मशीन से अधिक ऑर्डर मिलेंगे? क्या अतिरिक्त खर्च के बाद भी EMI के लिए पर्याप्त पैसा बचेगा?
इन सवालों के जवाब मिलने पर ही विस्तार का निर्णय लेना बेहतर है।
लोन कहां से मिल सकता है?
लोन लेने के लिए कई तरह के विकल्प हो सकते हैं, लेकिन हर विकल्प हर व्यक्ति के लिए उपयुक्त नहीं होता।
बैंक
बैंक व्यक्तिगत जरूरतों और बिजनेस जैसी विभिन्न जरूरतों के लिए अलग-अलग प्रकार के लोन दे सकते हैं। पात्रता, ब्याज दर, दस्तावेज और शर्तें बैंक के अनुसार बदलती हैं।
गैर-बैंकिंग वित्तीय कंपनियां
कुछ वैध गैर-बैंकिंग वित्तीय कंपनियां भी ऋण देती हैं। आवेदन करने से पहले यह जांचें कि संस्था संबंधित नियामक नियमों के अनुसार काम कर रही है या नहीं।
सरकारी योजनाएं
कुछ सरकारी योजनाएं पात्र छोटे कारोबारियों या उद्यमियों को वित्तीय सहायता या ऋण की सुविधा दे सकती हैं। लेकिन योजना का लाभ मिलना पात्रता, आवेदन, दस्तावेज और संबंधित संस्था की प्रक्रिया पर निर्भर करता है।
आवेदन करने से पहले संबंधित सरकारी वेबसाइट या अधिकृत बैंक से नवीनतम जानकारी प्राप्त करें।
माइक्रोफाइनेंस और अन्य ऋण विकल्प
कुछ संस्थाएं छोटे ऋण देती हैं। इनकी शर्तें, ब्याज, किस्तों की अवधि और पात्रता अलग-अलग हो सकती हैं। किसी भी प्रस्ताव को स्वीकार करने से पहले पूरा खर्च समझना जरूरी है।
महत्वपूर्ण: किसी भी ऋणदाता को केवल विज्ञापन देखकर पैसे न दें। ऋण स्वीकृत कराने के नाम पर अग्रिम भुगतान मांगने वाले संदिग्ध एजेंटों से सावधान रहें। दस्तावेज और भुगतान की शर्तें सीधे अधिकृत संस्था से सत्यापित करें।
लोन की EMI और मुनाफे का हिसाब कैसे लगाएं?
लोन से जुड़े फैसले में EMI का हिसाब सबसे महत्वपूर्ण बातों में से एक है।
मान लीजिए, आप एक छोटा बिजनेस शुरू करने की योजना बना रहे हैं। आपको मशीन, शुरुआती सामग्री और दूसरे जरूरी खर्चों के लिए रकम चाहिए। लोन लेने से पहले आपको तीन अलग-अलग हिसाब बनाने चाहिए:
- बिजनेस शुरू करने का कुल खर्च।
- बिजनेस चलाने का हर महीने का खर्च।
- लोन की मासिक किस्त और दूसरे वित्तीय दायित्व।
उदाहरण के लिए, यदि बिजनेस से एक महीने में ₹30,000 की बिक्री होती है, तो इसका अर्थ यह नहीं है कि आपके पास ₹30,000 बच गए। आपको सामान, बिजली, डिलीवरी, किराया, मरम्मत और दूसरे खर्च निकालने होंगे।
मान लें कि बिक्री से सभी बिजनेस खर्च निकालने के बाद ₹12,000 बचते हैं। यदि EMI ₹8,000 है, तो बाकी ₹4,000 में से भी अन्य जरूरी व्यक्तिगत या अप्रत्याशित खर्च निकल सकते हैं। यह केवल समझाने का उदाहरण है, किसी वास्तविक बिजनेस की कमाई का दावा नहीं।
इसीलिए बिजनेस की कमाई का अनुमान लगाते समय सावधानी रखें और बिक्री घटने की स्थिति का भी हिसाब बनाएं।
लोन की कुल लागत समझें
लोन की लागत में केवल ब्याज नहीं, बल्कि लागू प्रोसेसिंग फीस, अन्य शुल्क और अनुबंध में दिए गए अतिरिक्त खर्च भी हो सकते हैं।
लोन लेने से पहले ऋणदाता से लिखित रूप में यह जानकारी लें:
- स्वीकृत लोन की रकम।
- ब्याज दर और उसका प्रकार।
- EMI की राशि।
- भुगतान की अवधि।
- कुल भुगतान की अनुमानित रकम।
- लागू शुल्क और शर्तें।
- देरी से भुगतान करने के परिणाम।
- समय से पहले भुगतान की शर्तें।
सिर्फ कम EMI देखकर लोन चुनना उचित नहीं है। लंबी अवधि में कुल ब्याज अधिक हो सकता है। अलग-अलग प्रस्तावों की तुलना करने के बाद फैसला लें।
क्या पर्सनल लोन लेकर बिजनेस शुरू करना सही है?
यह आपकी आर्थिक स्थिति, लोन की शर्तों और बिजनेस की योजना पर निर्भर करता है।
पर्सनल लोन के उपयोग पर ऋणदाता की शर्तें लागू होती हैं। इसलिए पहले यह समझें कि उस लोन का इस्तेमाल प्रस्तावित काम के लिए किया जा सकता है या नहीं।
यदि आपके पास पहले से नियमित आय है, बिजनेस की मांग की जानकारी है और EMI चुकाने का वैकल्पिक साधन है, तो आप विभिन्न विकल्पों की तुलना कर सकते हैं।
लेकिन यदि आपके पास कोई स्पष्ट बिजनेस योजना नहीं है और आप केवल इस उम्मीद में कर्ज लेना चाहते हैं कि पैसा मिलने के बाद कमाई शुरू हो जाएगी, तो यह जोखिम भरा फैसला हो सकता है।
व्यक्तिगत जरूरतों के लिए लिए गए लोन को बिना सोचे-समझे बिजनेस में लगाना भी समस्या पैदा कर सकता है, क्योंकि बिजनेस में लगाया गया पैसा तुरंत वापस मिलना निश्चित नहीं होता।
क्या लोन लेकर शेयर मार्केट में निवेश करके कमाई करनी चाहिए?
कुछ लोग सोचते हैं कि लोन लेकर शेयर बाजार, क्रिप्टोकरेंसी या दूसरे उतार-चढ़ाव वाले निवेशों में पैसा लगाकर ज्यादा कमाई की जा सकती है।
लेकिन इस तरीके में विशेष सावधानी की जरूरत है। बाजार में निवेश का मूल्य घट सकता है, जबकि लोन की EMI और ब्याज की जिम्मेदारी बनी रहती है।
यदि निवेश में नुकसान हो जाता है, तो आपको कर्ज चुकाने के लिए अपनी बचत या अन्य आय का इस्तेमाल करना पड़ सकता है। नुकसान की स्थिति में नया लोन लेकर पुराना लोन चुकाने की कोशिश वित्तीय परेशानी को और बढ़ा सकती है।
इसलिए केवल संभावित लाभ देखकर उधार के पैसे से जोखिम भरा निवेश करना समझदारी नहीं है। निवेश करने से पहले अपने वित्तीय लक्ष्य, जोखिम सहने की क्षमता और सभी दायित्वों को समझें। जरूरत होने पर योग्य वित्तीय सलाहकार से मार्गदर्शन लें।
बिना लोन के कमाई शुरू करने के विकल्प
यदि आपके पास कम पूंजी है, तो हर स्थिति में लोन लेना जरूरी नहीं होता। कुछ काम छोटे स्तर पर अपनी मौजूदा चीजों और कौशल से शुरू किए जा सकते हैं।
उदाहरण के लिए:
- घर से टाइपिंग या दस्तावेज तैयार करने की सेवा।
- मोबाइल से सामान्य वीडियो एडिटिंग।
- स्थानीय दुकानों के लिए सोशल मीडिया पोस्ट बनाना।
- घर पर सिलाई या कपड़ों की मरम्मत।
- ट्यूशन या ऑनलाइन पढ़ाने की सेवा।
- छोटे स्तर पर उत्पादों की बिक्री।
- किसी स्थानीय व्यवसाय के लिए ऑर्डर संभालना।
- पहले से मौजूद उपकरणों से प्रिंटिंग या दूसरी सेवाएं देना।
यदि आप बिना कर्ज के कुछ ग्राहक बना लेते हैं, तो आपको यह समझने में मदद मिल सकती है कि किस काम की मांग है। बाद में यदि अतिरिक्त उपकरण खरीदना जरूरी हो, तो आप वास्तविक ऑर्डर और आय के रिकॉर्ड के आधार पर फैसला ले सकते हैं।
लोन लेकर कमाई करने में होने वाली 8 सामान्य गलतियां
1. बिना योजना के लोन लेना
केवल किसी दूसरे व्यक्ति की कमाई देखकर उसी काम के लिए कर्ज लेना सही तरीका नहीं है। हर क्षेत्र में मांग और प्रतिस्पर्धा अलग हो सकती है।
2. पूरी रकम एक साथ खर्च कर देना
यदि लोन की सारी रकम उपकरण या स्टॉक खरीदने में खर्च कर दी जाती है, तो बिजनेस के शुरुआती खर्चों और किस्तों के लिए पैसा कम पड़ सकता है।
3. बिक्री को मुनाफा समझना
बिक्री से मिलने वाली रकम में से बिजनेस का खर्च घटाना जरूरी है। वास्तविक मुनाफे का हिसाब न रखने से आर्थिक स्थिति गलत समझ में आ सकती है।
4. EMI के लिए कोई वैकल्पिक व्यवस्था न रखना
बिजनेस में शुरुआती समय में कमाई कम या अनियमित हो सकती है। किस्त के लिए योजना न होने से भुगतान में देरी हो सकती है।
5. एक साथ कई लोन लेना
कई जगह से उधार लेने पर कुल EMI और ब्याज का बोझ बढ़ सकता है। नया लोन लेने से पहले मौजूदा कर्ज की स्थिति समझें।
6. संदिग्ध ऐप या एजेंट पर भरोसा करना
अज्ञात ऐप, नकली वेबसाइट और झूठे वादों से सावधान रहें। किसी भी संस्था की पहचान, शर्तें और आधिकारिक संपर्क सत्यापित करें।
7. बिजनेस की मांग जांचे बिना खर्च करना
मांग का परीक्षण किए बिना महंगे उपकरण खरीदने से पूंजी फंस सकती है। शुरुआत में सीमित खर्च और छोटे प्रयोग उपयोगी हो सकते हैं।
8. भुगतान की शर्तें पढ़े बिना हस्ताक्षर करना
किसी भी अनुबंध पर सहमति देने से पहले ब्याज, शुल्क, भुगतान अवधि और देरी के परिणाम समझें। कोई बात स्पष्ट न हो, तो ऋणदाता से लिखित स्पष्टीकरण लें।
धोखाधड़ी वाले लोन ऑफर से कैसे बचें?
इंटरनेट और सोशल मीडिया पर कई तरह के लोन विज्ञापन दिखाई देते हैं। कुछ प्रस्ताव वास्तविक हो सकते हैं, जबकि कुछ लोगों को धोखा देने के लिए बनाए जाते हैं।
इन संकेतों पर ध्यान दें:
- बिना जांच के बहुत बड़ी रकम देने का दावा।
- लोन स्वीकृति से पहले संदिग्ध निजी खाते में पैसे भेजने की मांग।
- बिना स्पष्ट शर्तों के बहुत कम ब्याज का वादा।
- OTP, PIN या बैंक पासवर्ड मांगना।
- आधिकारिक जानकारी और शिकायत प्रक्रिया का न होना।
- दबाव बनाकर तुरंत आवेदन या भुगतान करवाना।
ऋणदाता की पहचान आधिकारिक स्रोतों से जांचें। भारत में बैंक या संबंधित वित्तीय संस्था की नियामक स्थिति और लागू नियमों की जानकारी प्राप्त करना उपयोगी है।
यदि आपको किसी ऑफर पर संदेह हो, तो दस्तावेज और भुगतान की शर्तें जांचे बिना आगे न बढ़ें। अपने बैंक खाते की संवेदनशील जानकारी किसी अनजान व्यक्ति से साझा न करें।
30 दिनों में लोन और बिजनेस की योजना कैसे बनाएं?
यदि आप किसी छोटे बिजनेस के लिए वित्तीय सहायता लेने पर विचार कर रहे हैं, तो पहले महीने को तैयारी और परीक्षण के लिए इस्तेमाल कर सकते हैं।
पहला सप्ताह: अपना उद्देश्य तय करें
लिखें कि आप कौन-सा काम शुरू करना चाहते हैं, किस ग्राहक को सेवा देंगे और किस समस्या का समाधान करेंगे।
अपने कौशल, उपलब्ध उपकरण और वर्तमान आय की स्थिति भी देखें।
दूसरा सप्ताह: बाजार की जानकारी जुटाएं
कम से कम कुछ संभावित ग्राहकों से बात करें। स्थानीय कीमतें देखें और अनुमान लगाएं कि एक ऑर्डर पूरा करने में कितना खर्च होगा।
यह भी पता करें कि ग्राहक कितनी बार आपकी सेवा का इस्तेमाल कर सकते हैं।
तीसरा सप्ताह: पूरा बजट तैयार करें
उपकरण, सामग्री, किराया, बिजली, इंटरनेट और दूसरे खर्चों की सूची बनाएं। इसके बाद संभावित लोन की EMI और कुल भुगतान की जानकारी प्राप्त करें।
एक सामान्य स्थिति और एक कमजोर स्थिति—दोनों के लिए हिसाब बनाएं। कमजोर स्थिति में भी भुगतान कैसे होगा, यह समझना जरूरी है।
चौथा सप्ताह: निर्णय लेने से पहले समीक्षा करें
अब देखें कि क्या आपके पास संभावित ग्राहक हैं, क्या अनुमानित मुनाफा खर्चों के बाद बचता है और क्या EMI का भुगतान व्यावहारिक है।
यदि योजना कमजोर दिखाई देती है, तो कम लागत वाला विकल्प चुनने, पहले बचत करने या बिना लोन के छोटा परीक्षण करने पर विचार करें।
“लोन का सही इस्तेमाल किसी उपयोगी बिजनेस को शुरू करने या पहले से चल रहे काम को बेहतर बनाने में मदद कर सकता है। लेकिन कर्ज लेना अपने आप में कमाई का तरीका नहीं है।”
Online Saman Kaise Beche के बारे में विस्तृत जानकारी के लिए हमारा लेख
यहाँ क्लिक करें पढ़ें।
SEBI की आधिकारिक निवेशक शिक्षा:
SEBI Investor Education पर जाएं
Frequently Asked Questions (FAQs)
निष्कर्ष
लोन का सही इस्तेमाल किसी उपयोगी बिजनेस को शुरू करने या पहले से चल रहे काम को बेहतर बनाने में मदद कर सकता है। लेकिन कर्ज लेना अपने आप में कमाई का तरीका नहीं है। असली कमाई उस सेवा या उत्पाद से होती है जिसे ग्राहक खरीदने के लिए तैयार हों।
यदि आप loan se paise kaise kamaye के बारे में सोच रहे हैं, तो सबसे पहले अपनी जरूरत और क्षमता के अनुसार एक काम चुनें। उसके बाद संभावित ग्राहकों से बात करें, लागत का अनुमान बनाएं और अलग-अलग वित्तीय विकल्पों की तुलना करें।
बिजनेस शुरू करने से पहले यह भी तय करें कि यदि कुछ महीनों तक कमाई कम रहे, तो EMI कैसे चुकाएंगे। घर के जरूरी खर्चों को सुरक्षित रखें और केवल संभावित मुनाफे के भरोसे कर्ज न लें।
कम खर्च से शुरुआत करना, ग्राहक की मांग समझना और वास्तविक हिसाब रखना अक्सर बड़े जोखिम से बचने में मदद करता है। सही जानकारी और सावधानी के साथ आप तय कर सकते हैं कि आपके लिए लोन लेना उचित है या पहले बिना कर्ज के काम शुरू करना बेहतर रहेगा।
